
Un robot humanoïde fait quelques pas sur scène. Les caméras suivent son visage. Derrière lui, pourtant, il y a des moteurs, des capteurs, des puces, des logiciels… et une facture d’électricité.
Le spectacle montre le produit. Il laisse souvent ses fournisseurs dans l’ombre.
Lorsqu’on cherche les secteurs d’avenir, on rencontre vite les mêmes promesses : intelligence artificielle, robotique, quantique, spatial, nouvelles thérapies. Avec, parfois, une collection de graphiques vertigineux pour nous convaincre que le prochain train part sans nous.
Pour comprendre ces transformations, une autre méthode consiste à descendre dans les coulisses : de quoi ces technologies ont-elles besoin pour fonctionner ? Qui fournit les ressources indispensables ? Et qui peut conserver une partie des revenus lorsque la concurrence arrive ?
Voici huit secteurs à explorer avec cette boussole. Une carte de recherche, sans classement de rendements futurs.
Recherche arrêtée au 29 octobre 2026. Les projections sont distinguées des observations. Cet article est pédagogique et ne constitue pas une recommandation personnalisée d’investissement.

Pourquoi un secteur d’avenir ne garantit pas un bon investissement
Trois questions méritent d’être séparées : une technologie sera-t-elle utile ? Une entreprise gagnera-t-elle de l’argent grâce à elle ? Son action est-elle proposée à un prix raisonnable ?
Une réponse positive à la première ne règle pas les deux autres.
Imaginons une entreprise dont le bénéfice annuel est de 10 millions d’euros, valorisée 1 milliard. Elle vaut alors 100 fois ce bénéfice. Cinq ans plus tard, son bénéfice atteint 30 millions, mais le marché ne veut plus payer que 25 fois ce montant : sa valorisation tombe à 750 millions.
Dans cet exemple simplifié, sans dividendes ni changement du nombre d’actions, le bénéfice a triplé et l’investissement a perdu 25 %.
La croissance était réelle. Les attentes initiales étaient simplement plus élevées encore.
Un autre piège consiste à contempler uniquement les gagnants. Choisir aujourd’hui une entreprise ayant multiplié sa valeur par quarante ne nous dit pas combien de concurrentes ont échoué, ni comment nous aurions pu la reconnaître avant les autres.
L’hypercroissance ressemble rarement à une autoroute tranquille. L’enthousiasme attire les capitaux, les corrections mettent les modèles économiques à l’épreuve, puis une reconstruction devient parfois possible. Le schéma suivant illustre ces secousses : même lorsqu’une technologie avance, tous ses acteurs n’arrivent pas à destination.
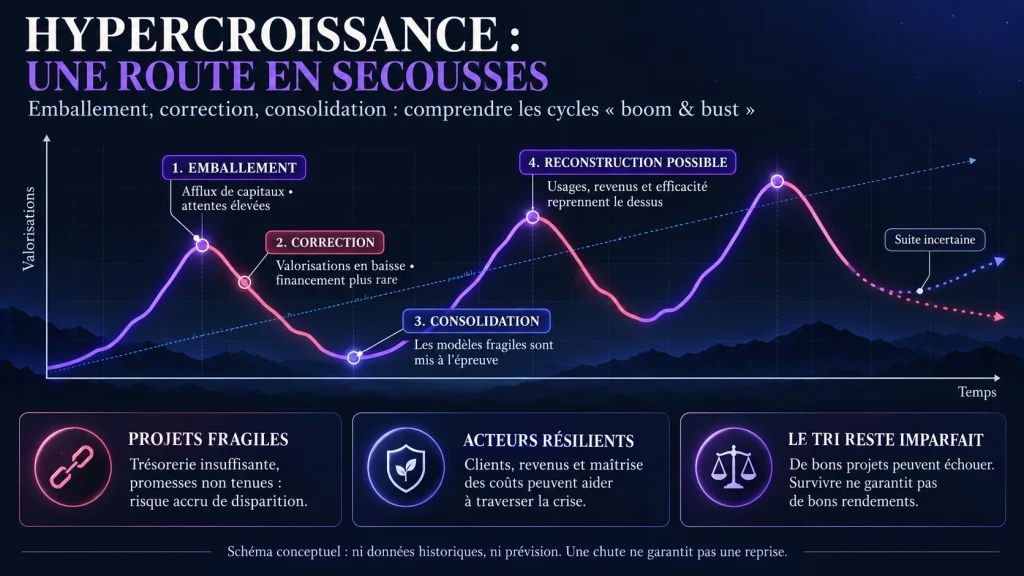
Gardons cette route en tête pour explorer huit secteurs d’avenir : quels besoins cherchent-ils à satisfaire, où se trouvent les obstacles et qui pourrait réellement capter la valeur créée ?
1. Intelligence artificielle : suivre toute la chaîne du calcul
L’IA évoque spontanément les assistants conversationnels et les agents. Mais son fonctionnement mobilise une chaîne industrielle : conception des puces, fabrication, assemblage avancé, mémoire, interconnexions, serveurs, cloud et logiciels.
Chaque étage possède sa propre économie. Un fabricant de composants vend un équipement ; un opérateur facture l’accès au calcul ; un éditeur cherche à transformer cette capacité en service utile.
Cette distinction change la recherche. Une hausse de l’usage peut enrichir un fournisseur d’infrastructure pendant qu’une application peine à couvrir ses coûts.
Dans son rapport 2026 Key Questions on Energy and AI, l’Agence internationale de l’énergie observe une hausse de 17 % de la consommation électrique des centres de données en 2025, et de 50 % pour ceux orientés IA. Ces données décrivent une activité physique croissante ; elles ne démontrent pas la rentabilité de chaque entreprise concernée.

Où chercher la valeur ?
Dans les segments où la capacité est difficile à augmenter, la qualification longue et le remplacement coûteux : certains composants, équipements de production ou logiciels profondément intégrés aux usages des clients.
Mais un fournisseur très demandé reste vulnérable aux décisions de ses grands acheteurs, aux alternatives techniques et à la géopolitique. Le rapport annuel 2026 de NVIDIA détaille notamment les risques liés aux restrictions d’exportation.
À examiner : les clients réellement payants, les marges après coûts de calcul, la concentration des revenus et la capacité à financer l’expansion.
2. Énergie et réseaux : amener l’électricité jusqu’aux machines
Un centre de données peut disposer de serveurs dernier cri et attendre encore son raccordement. La puissance informatique et la puissance électrique ne suivent pas forcément le même calendrier.
Dans ses projections actualisées en 2026, l’AIE envisage une consommation mondiale des centres de données passant d’environ 485 TWh en 2025 à 950 TWh en 2030, soit près de 3 % de la demande électrique mondiale à cette échéance. Ce scénario reste sensible à l’adoption, à l’efficacité et aux contraintes d’infrastructure.
Le sujet dépasse donc la construction de centrales : transformateurs, équipements de distribution, électronique de puissance, refroidissement et gestion du réseau comptent aussi.

Les calendriers font partie du risque
Une centrale existante, un équipement disponible sur catalogue et un nouveau modèle de réacteur n’offrent pas la même visibilité. Leurs autorisations, coûts et délais diffèrent.
L’analyse de l’AIE sur l’approvisionnement des centres de données envisage une contribution de plusieurs sources d’électricité. Réduire cette transformation à une unique technologie énergétique serait trompeur.
À examiner : les projets effectivement engagés, les délais de livraison, les engagements commerciaux et les marges possibles après les investissements nécessaires. Un carnet de commandes impressionnant ne suffit pas s’il est annulable ou peu rentable.
3. Robotique : mesurer les heures utiles, pas les applaudissements
La robotique regroupe des réalités très différentes : bras industriels, robots logistiques, équipements médicaux, humanoïdes et systèmes de conduite autonome.
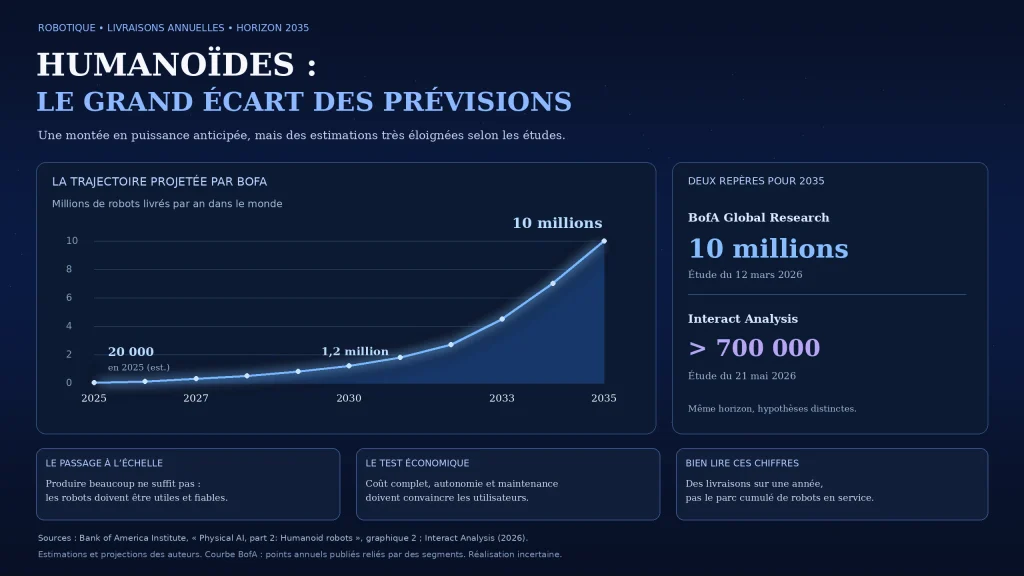
Selon le rapport World Robotics 2026 de l’IFR, plus de 600 000 robots industriels ont été installés en 2025 et le parc mondial en fonctionnement a atteint environ cinq millions d’unités.
Pour les humanoïdes de plus de 1,40 mètre destinés aux usages professionnels et commerciaux, hors recherche et divertissement, l’IFR rapporte environ 7 000 unités vendues en 2025. Elle souligne aussi les limites actuelles : téléopération dans de nombreuses applications, maintenance, sécurité et démonstration économique encore difficiles.
Ces chiffres ne mesurent pas la même catégorie. Ils montrent justement pourquoi il faut séparer un marché industriel installé d’un marché émergent.
Le vrai test se déroule pendant un service complet
Un robot commercialement utile doit accomplir une tâche avec une fiabilité suffisante, à un coût acceptable. Il faut compter l’installation, la supervision, les arrêts et la maintenance.
Les composants à étudier comprennent la vision, les capteurs de force, les actionneurs, les réducteurs, les logiciels de contrôle et l’intégration. Aucun ne devient un investissement attractif par sa seule présence dans un robot.
À examiner : les déploiements payants, la durée de fonctionnement autonome et le coût total par heure productive. Une vidéo montre une capacité ; un client qui renouvelle montre davantage.
Entre une démonstration spectaculaire et un robot capable de travailler seul dans un environnement imprévisible, le chemin reste conséquent. Mon dossier sur les robots humanoïdes pour particuliers explore cette frontière entre capacités annoncées, autonomie réelle et disponibilité commerciale.
4. Métaux : distinguer ressources industrielles et réserve patrimoniale
Le cuivre, l’or et l’argent ne répondent pas aux mêmes moteurs de demande. Les réunir sous une promesse de hausse générale fait perdre l’essentiel de leur intérêt analytique.
Le cuivre mérite une attention particulière pour les réseaux et l’électrification. Dans son Global Critical Minerals Outlook 2026, l’AIE estime que les projets annoncés pourraient laisser un écart d’offre d’environ 25 % face aux besoins projetés en 2035, contre environ 30 % dans l’édition précédente.
Ce chiffre décrit un scénario conditionnel. De nouveaux projets, le recyclage, les substitutions et l’évolution de la demande peuvent modifier l’équilibre.

Posséder du métal et posséder une mine sont deux expositions différentes
Un lingot ne supporte pas les coûts d’exploitation d’une mine. Une entreprise minière doit gérer ses équipements, ses salariés, ses autorisations, sa fiscalité et la qualité de son gisement.
Le prix du métal peut monter tandis que ses coûts progressent encore plus vite. Une entreprise peut aussi émettre de nouvelles actions pour se financer et réduire la part relative des actionnaires existants.
L’or physique relève d’une autre logique : il ne verse pas de revenu et implique des choix de conservation, d’assurance et de liquidité. Le World Gold Council, organisme sectoriel, rappelle notamment l’absence de flux de trésorerie réguliers.
À examiner : la fonction recherchée, les droits de propriété, les coûts de détention ou de production et les risques géographiques. Le mot « métal » ne suffit pas à définir l’exposition.
5. Spatial : regarder les services derrière les fusées
La fusée capte l’attention. La navigation, les télécommunications et l’observation terrestre rendent des services une fois la charge utile en orbite.
Le Space Economy Report 2026 de l’Agence spatiale européenne distingue un marché amont, consacré notamment à la fabrication et aux lancements, d’un marché aval regroupant les services et produits associés aux satellites. Pour 2025, l’ESA les évalue respectivement à environ 75 et 490 milliards d’euros, selon son périmètre.
Ces montants ne sont ni des bénéfices ni des capitalisations boursières. Ils évitent cependant de réduire le spatial aux seuls lanceurs.

Qui paie, et pendant combien de temps ?
Il faut distinguer un contrat de fabrication, un lancement et un abonnement de connectivité. Ils ne présentent ni la même récurrence ni les mêmes dépenses initiales.
À examiner : les contrats fermes, leur concentration, les revenus après déploiement, le coût de renouvellement des satellites et la trésorerie nécessaire avant d’atteindre une activité viable. Une constellation peut être techniquement remarquable tout en restant économiquement fragile.
6. Quantique et cybersécurité : séparer recherche et besoin opérationnel
Un ordinateur quantique ne remplace pas universellement les ordinateurs classiques. Les avantages recherchés concernent des problèmes particuliers, avec des contraintes de matériel, d’algorithmes et de correction d’erreurs.
IBM le précise dans sa présentation du domaine : le quantique n’est pas adapté à tous les problèmes, ni même à leur majorité. Les promesses industrielles doivent donc être évaluées application par application.
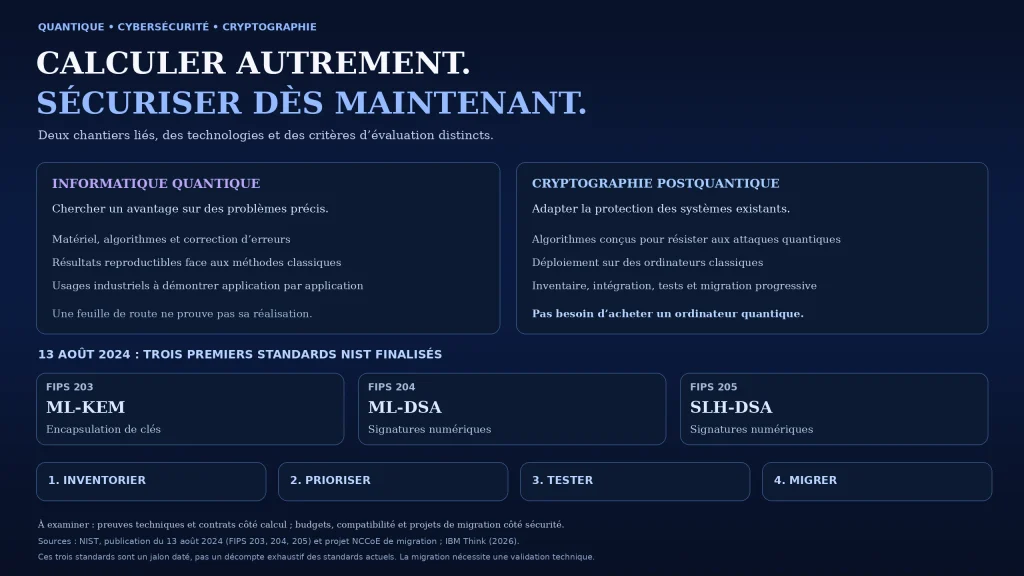
Une seconde chaîne de valeur existe autour de la protection des systèmes. Le 13 août 2024, le NIST a publié ses trois premiers standards finalisés de cryptographie postquantique.
Le besoin consiste à inventorier les mécanismes vulnérables, adapter les logiciels et migrer les équipements. La cryptographie postquantique peut fonctionner sur du matériel classique : elle ne nécessite pas d’acheter un ordinateur quantique.
À examiner : les résultats reproductibles et les contrats commerciaux pour les fabricants ; les budgets et projets de migration pour les fournisseurs de sécurité. Une feuille de route reste une ambition jusqu’à sa réalisation.
7. Santé et médecine personnalisée : suivre les preuves jusqu’au patient
L’IA intervient dans la recherche pharmaceutique, l’analyse de données et certains processus cliniques. La FDA documente son utilisation croissante dans le développement des médicaments, tout en maintenant des exigences sur la fiabilité des informations produites.
Accélérer une étape ne supprime pas la nécessité de démontrer l’efficacité et la sécurité d’un traitement.
Un exemple concret : le 22 octobre 2026, Merck et Moderna ont communiqué des résultats de phase 3 d’INTerpath-001. Chez des patients atteints d’un mélanome à haut risque après résection complète, l’association intismeran autogene–pembrolizumab a présenté une réduction relative de 42 % du risque de récidive ou de décès par rapport au pembrolizumab seul, après un suivi médian de 24,6 mois.
Le chiffre porte sur une population et un critère précis. Il ne signifie pas que toute récidive devient impossible. Les données de survie globale restaient immatures dans cette communication des entreprises.

L’innovation médicale possède plusieurs fournisseurs
La chaîne comprend les développeurs de traitements, les outils d’analyse, les diagnostics et la production. Leurs risques diffèrent ; les fournisseurs ne sont pas immunisés contre les cycles de financement de leurs clients.
À examiner : la qualité des essais, le comparateur, les effets indésirables, les étapes réglementaires, les coûts de fabrication et l’accès réel au traitement. Une annonce scientifique et une activité rentable restent deux jalons distincts.
8. Blockchain : comprendre le passage de l’usage à la valeur du token
Les blockchains peuvent servir à transférer des actifs, exécuter des programmes et coordonner des échanges entre acteurs. Les paiements logiciels constituent une piste concrète à explorer avec le développement des agents.
Le standard ouvert x402 utilise le code HTTP 402 pour permettre à un service de demander un paiement avant de fournir une ressource. La documentation de Cloudflare décrit notamment le parcours d’un client logiciel qui reçoit les instructions, signe le paiement et récupère la ressource.
Cela illustre une infrastructure de paiement programmable. Cela ne prouve pas qu’un token particulier profitera mécaniquement de tous les paiements des agents.

Un réseau fréquenté ne distribue pas automatiquement sa valeur
Il faut comprendre qui encaisse les frais, quels actifs sont nécessaires et quelle quantité de tokens peut être créée ou mise en circulation.
Sur Ethereum, par exemple, la documentation du gas distingue une commission de base détruite et une commission prioritaire destinée au validateur. Les émissions d’ETH et les destructions influencent ensemble l’évolution de l’offre.
Ces mécanismes éclairent l’analyse ; ils ne garantissent pas le prix futur. Selon les architectures, une partie de la valeur peut revenir aux applications ou à d’autres intermédiaires.
À examiner : l’activité économique payante, les frais, la sécurité, les émissions, les déverrouillages et les droits du détenteur. Un token de gouvernance n’est pas nécessairement une part des bénéfices.
L’arrivée d’agents capables de louer du calcul ou de payer un service donne un terrain concret à ces questions d’infrastructure. J’explore les enjeux de permissions, d’identité et de traçabilité dans mon article sur les paiements des agents IA et le rôle possible de la blockchain.
Les huit secteurs en un coup d’œil
Les points ci-dessous constituent une grille de recherche, pas une sélection d’actifs.
| Secteur | Besoin à étudier | Piège à surveiller |
|---|---|---|
| IA | Calcul, mémoire, logiciels utiles | Usage croissant mais marges insuffisantes |
| Énergie | Production, réseau, raccordements | Calendriers irréalistes ou surinvestissement |
| Robotique | Fiabilité, composants, intégration | Confondre démonstration et déploiement rentable |
| Métaux | Approvisionnement et transformation | Confondre métal, mine et produit financier |
| Spatial | Accès à l’orbite et services récurrents | Besoins de financement avant les revenus |
| Quantique et sécurité | Calcul spécialisé et migration cryptographique | Prendre une feuille de route pour une réalisation |
| Santé | Preuves cliniques et production | Confondre résultat prometteur et succès commercial |
| Blockchain | Coordination et transactions | Confondre activité et capture de valeur par le token |
Huit thèmes peuvent cacher une seule dépendance
Un portefeuille composé d’un fabricant de puces, d’un fournisseur de refroidissement, d’un opérateur de centres de données et d’un spécialiste des équipements électriques peut sembler diversifié.
Pourtant, si tous dépendent principalement des dépenses de quelques grands acteurs du cloud, un ralentissement commun peut les toucher ensemble.
La convergence aide à repérer les besoins. Elle peut aussi concentrer le risque.
Pour chaque entreprise, une question mérite donc de revenir : si les investissements liés à l’IA ralentissent pendant deux ans, qui continue de payer ses factures ?
La même logique s’applique aux subventions, aux commandes publiques, à une région ou à un client dominant. Les noms changent ; les dépendances peuvent rester identiques.
Comment analyser un secteur d’avenir sans courir après les graphiques
Une fiche courte suffit pour commencer, à condition de conserver séparément les faits, les hypothèses et les inconnues.
- Définir le besoin. Quel problème coûte assez cher pour qu’un client paie sa résolution ?
- Décomposer la chaîne. Quelles ressources, infrastructures et compétences faut-il mobiliser ?
- Chercher le maillon difficile à remplacer. Si la demande double, quelle capacité aura du mal à suivre ?
- Vérifier la capture de valeur. L’acteur peut-il conserver ses marges face aux clients et aux concurrents ?
- Étudier sa résistance. Sa trésorerie et ses revenus lui permettent-ils de tenir si les commandes tardent ?
- Examiner le prix. Quelles réussites la valorisation semble-t-elle déjà supposer ?
- Écrire ce qui invaliderait l’hypothèse. Substitution, perte de clients, résultats décevants ou dilution excessive : quels signaux changeraient l’analyse ?
Un goulet d’étranglement n’est pas une rente éternelle. Les prix élevés attirent des concurrents, encouragent l’augmentation des capacités et rendent les alternatives plus intéressantes.
Il faut donc surveiller autant la disparition de la rareté que son apparition.
FAQ — Comprendre les secteurs d’avenir
Quel secteur va le plus progresser dans les dix prochaines années ?
Aucun classement fiable ne permet de le savoir à l’avance. L’IA, les réseaux électriques, la robotique et la santé présentent des transformations à étudier, mais croissance du marché, bénéfices des entreprises et rendements des actifs peuvent diverger.
Faut-il acheter les entreprises les plus connues ?
La notoriété facilite la recherche documentaire, pas l’évaluation du prix. Un leader peut posséder de vrais avantages tout en intégrant des attentes très exigeantes dans sa valorisation.
Les fournisseurs de composants sont-ils moins risqués ?
Ils peuvent servir plusieurs fabricants et réduire la dépendance au succès d’un produit précis. Ils restent exposés aux cycles de commandes, à la concurrence, aux changements techniques et à leur propre valorisation.
Une baisse de 80 % crée-t-elle une bonne affaire ?
Le recul seul ne renseigne pas sur la valeur restante. Après une baisse de 80 %, il faut une hausse de 400 % pour revenir au point de départ. Il faut surtout vérifier si l’activité et la capacité de financement se sont dégradées.
Comment distinguer une tendance durable d’une mode ?
En suivant les clients qui paient, les contrats renouvelés, les capacités utilisées et les résultats économiques. Les annonces donnent des pistes. Les preuves répétées permettent de les consolider.
Regarder aussi ceux qui construisent les coulisses
Les technologies d’avenir auront besoin de ressources, d’équipements, de travailleurs qualifiés et de clients solvables. Même les promesses les plus immatérielles finissent par rencontrer une contrainte très concrète.
L’étude commence souvent là : à l’endroit où un projet ambitieux doit attendre une livraison, une autorisation, une preuve clinique ou un raccordement.
Mais être indispensable ne suffit jamais. Il faut encore pouvoir en vivre, résister aux concurrents et être acheté à un prix qui laisse de la place aux erreurs.
La prochaine révolution aura peut-être un visage spectaculaire. Ceux qui lui permettent de tenir debout méritent aussi qu’on lise leurs comptes.